
87 total views
INNNEWS – Morgan Stanley Capital International (MSCI), penyedia indeks pasar saham global yang menjadi acuan investor institusional, pada 15 Oktober 2026 mengumumkan konsultasi atas usulan perubahan klasifikasi Indonesia dari Emerging Market menjadi Standalone Market, dengan menyoroti transparansi kepemilikan saham dan dugaan perdagangan terkoordinasi. MSCI juga mempertahankan pembekuan perubahan bobot saham Indonesia dalam indeksnya, sementara keputusan final reklasifikasi dijadwalkan paling lambat akhir Juni 2027.
Ada sesuatu yang lebih besar daripada pergerakan harga saham dalam transaksi pengalihan 30,25% saham PT Bayan Resources Tbk (BYAN) kepada PT Jhonlin Baratama, perusahaan yang dikaitkan dengan pengusaha Haji Isam. Persoalannya terletak pada pertemuan antara transaksi bernilai Rp26,1 triliun, saham perusahaan afiliasi yang dijaminkan kepada Bank Mandiri, dan tekanan ekstrem yang melanda pasar modal Indonesia ketika MSCI mempertanyakan transparansi pasar.
Pada 7 Oktober 2026, Jhonlin Baratama menyelesaikan pembelian sekitar 10,08 miliar saham BYAN pada harga Rp2.588 per saham, dengan nilai transaksi sekitar Rp26,09 triliun. Harga tersebut jauh di bawah harga saham BYAN di pasar reguler. Berdasarkan harga penutupan Rp11.200 pada 6 Oktober, diskonnya mencapai sekitar 76,9%. Perbedaan harga transaksi blok dan pasar reguler tidak otomatis membuktikan pelanggaran, tetapi selisih sebesar itu layak memperoleh penjelasan yang transparan.
Perkembangan berikutnya membuat pertanyaan tersebut semakin relevan. Pada 13 Oktober, Low Tuck Kwong membeli 500.000 saham BYAN pada harga Rp11.200 per saham. Sehari kemudian, ia kembali membeli 100.001.000 saham pada harga yang sama, dengan nilai sekitar Rp1,12 triliun. Setelah transaksi kedua, kepemilikannya meningkat dari sekitar 9,95% menjadi 10,25%. Dalam keterbukaan informasi, pembelian tersebut dinyatakan bertujuan untuk investasi.
Dengan demikian, hanya beberapa hari setelah menjual sebagian besar kepemilikannya melalui transaksi blok pada harga Rp2.588 per saham, Low kembali membeli saham BYAN pada harga Rp11.200 per saham. Harga pembelian kembali itu lebih dari empat kali harga transaksi blok sebelumnya. Perbedaan tersebut tidak dengan sendirinya membuktikan manipulasi, karena kedua transaksi berlangsung dalam konteks dan mekanisme berbeda. Namun, secara ekonomi, perbedaan harga sebesar itu menimbulkan pertanyaan yang wajar: apa dasar penetapan harga transaksi blok, bagaimana struktur kesepakatannya, dan informasi apa yang tersedia bagi investor untuk memahami rangkaian transaksi tersebut?
Pertanyaan berikutnya menyangkut pembiayaan. Pada 30 September 2026, saham Jhonlin Agro Raya (JARR) dan Pradiksi Gunatama (PGUN) dilaporkan dijaminkan kepada Bank Mandiri sebagai bagian dari fasilitas kredit kepada perusahaan afiliasi. Berdasarkan laporan publik, sekitar 7,99 miliar saham JARR dan 5,30 miliar saham PGUN menjadi agunan. Nilai pasar gabungan saham tersebut diperkirakan mencapai Rp73 triliun berdasarkan harga pada awal Oktober. Angka itu merupakan estimasi nilai pasar agunan, bukan nilai kredit yang diberikan.
Di sinilah persoalan publik dimulai. Apakah fasilitas kredit yang dijamin saham JARR dan PGUN memiliki hubungan pembiayaan langsung dengan akuisisi BYAN? Apakah kedua transaksi merupakan bagian dari strategi keuangan yang saling berkaitan? Belum ada bukti publik yang cukup untuk memastikan bahwa kredit Bank Mandiri digunakan secara langsung untuk membeli BYAN. Bank Mandiri menyatakan fasilitas tersebut diperuntukkan bagi belanja modal dan kebutuhan usaha batu bara beserta sektor pendukungnya, dengan saham sebagai salah satu bentuk agunan tambahan. Penjelasan tersebut harus dicatat, tetapi tidak menghilangkan pertanyaan mengenai eksposur kredit dan risiko agunan.
Ketika Agunan Saham Menghadapi Tekanan Pasar
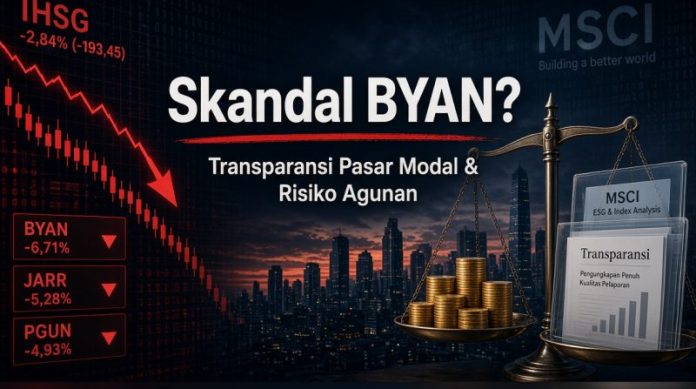
Pada Jumat, 16 Oktober 2026, pasar saham Indonesia mengalami tekanan ekstrem. IHSG merosot tajam, sementara PGUN ditutup turun 14,91% ke Rp6.850 dan JARR turun 14,98% ke Rp2.270. Penurunan tersebut terjadi ketika investor mencermati pengumuman MSCI mengenai konsultasi atas kemungkinan perubahan klasifikasi Indonesia dari Emerging Market menjadi Standalone Market.
Secara finansial, peristiwa ini memperlihatkan risiko yang layak diuji. Jika harga saham yang dijaminkan turun, nilai pasar agunan ikut menurun. Apabila penurunan berlanjut dan debitur menghadapi kesulitan membayar, perlindungan kreditur dapat melemah. Risiko menjadi lebih kompleks ketika saham agunan berasal dari kelompok usaha yang sama dan mengalami tekanan secara bersamaan.
Inilah yang dalam bahasa populer mengingatkan kita pada Murphy’s Law: ketika beberapa risiko muncul bersamaan, sistem diuji bukan berdasarkan kondisi ideal, melainkan kemampuannya menghadapi skenario buruk. Dalam terminologi keuangan, analisisnya berkaitan dengan risiko agunan, konsentrasi kredit, dan kemungkinan wrong-way risk, yakni keadaan ketika risiko kreditur meningkat bersamaan dengan memburuknya faktor yang menopang nilai perlindungan kredit.
Namun, penurunan harga saham tidak otomatis berarti kredit bermasalah atau bank mengalami kerugian. Bank Mandiri menyatakan bahwa saham JARR dan PGUN bukan satu-satunya agunan. Untuk mengetahui risiko aktual, diperlukan informasi mengenai saldo kredit, nilai agunan yang diakui setelah penyesuaian risiko, ketentuan fasilitas, dan kemampuan arus kas debitur. Yang perlu dipertanyakan bukan sekadar nilai pasar agunan di atas kertas, melainkan berapa nilai yang realistis dapat direalisasikan apabila terjadi gagal bayar.
Kepentingan publik semakin besar karena Bank Mandiri merupakan bank milik negara dalam ekosistem kepemilikan negara melalui Danantara. Status ini tidak berarti bank negara tidak boleh memberikan kredit kepada pengusaha swasta. Justru sebagai bank komersial, Bank Mandiri harus mampu menyalurkan kredit produktif sekaligus mengelola risiko secara profesional. Publik berhak mempertanyakan apakah prinsip kehati-hatian diterapkan secara memadai ketika fasilitas kredit, agunan saham, dan transaksi korporasi bernilai puluhan triliun rupiah muncul dalam rentang waktu yang berdekatan.
BYAN dan Ujian Kredibilitas Pasar Modal Indonesia
Persoalan BYAN beririsan dengan kekhawatiran MSCI mengenai transparansi struktur kepemilikan, dugaan perilaku perdagangan terkoordinasi, dan kebutuhan akan reformasi yang dapat dibuktikan. MSCI tidak menyatakan bahwa transaksi BYAN merupakan penyebab tunggal usulan perubahan klasifikasi Indonesia. Karena itu, hubungan sebab-akibat langsung tidak boleh diasumsikan. Namun, rangkaian transaksi ini relevan sebagai studi kasus untuk menguji kualitas keterbukaan informasi dan pengawasan pasar modal Indonesia.
Pasar yang sehat tidak melarang transaksi blok dengan harga berbeda dari pasar reguler. Pasar yang sehat memastikan bahwa transaksi tersebut dapat dipahami, dilaporkan sesuai ketentuan, dan diawasi secara memadai. Ketika seorang pemegang saham menjual blok besar pada harga yang jauh berbeda, kemudian membeli kembali saham pada harga lebih tinggi dalam hitungan hari, investor berhak meminta penjelasan mengenai konteks ekonomi dan mekanisme transaksinya.
Demikian pula, penggunaan saham sebagai agunan kredit merupakan praktik yang sah. Namun, apabila agunan terkonsentrasi pada saham-saham yang rentan mengalami penurunan tajam, kualitas pengelolaan risiko menjadi pertanyaan yang relevan. OJK dan BEI perlu memastikan keterbukaan informasi yang memadai, sementara Bank Mandiri perlu dapat menunjukkan bahwa penilaian kredit dan agunan mengikuti prinsip kehati-hatian yang berlaku.
Istilah “Skandal BYAN” dalam artikel ini merupakan bingkai opini untuk menguji kemungkinan persoalan tata kelola, bukan vonis bahwa tindak pidana telah terjadi. Yang dipertaruhkan bukan hanya keuntungan atau kerugian satu pengusaha, melainkan kredibilitas sistem yang mempertemukan transaksi saham, pembiayaan perbankan, dan kepentingan investor publik.
Indonesia tidak dapat membangun pasar modal berkelas global hanya dengan mengandalkan pertumbuhan ekonomi atau kapitalisasi pasar yang besar. Pasar yang kredibel membutuhkan keterbukaan informasi, perlindungan investor, dan pengawasan yang konsisten. Rangkaian transaksi BYAN, pembelian kembali saham oleh Low Tuck Kwong, penjaminan saham JARR dan PGUN, serta penurunan harga pada 16 Oktober layak diperiksa sebagai satu rangkaian pertanyaan, meskipun hubungan langsung di antara seluruh transaksi itu belum terbukti.
Pertanyaan paling penting bukan apakah Haji Isam memperoleh keuntungan atau apakah Bank Mandiri pasti akan merugi. Pertanyaannya adalah apakah struktur transaksi, fasilitas kredit, dan agunan telah dirancang serta diawasi dengan mempertimbangkan skenario tekanan pasar yang masuk akal. Jika semuanya telah dikelola dengan baik, transparansi akan memperkuat kepercayaan. Jika ditemukan kelemahan, publik berhak mengetahui bagaimana regulator dan manajemen bank menanganinya.
Saham BYAN boleh naik atau turun. Namun, ukuran kredibilitas pasar modal bukanlah pergerakan harga satu saham dalam satu hari. Ukurannya adalah apakah investor dapat mempercayai sistem yang menentukan bagaimana saham dimiliki, diperdagangkan, dinilai, dan diawasi.
Sebab, ketika transaksi swasta bernilai puluhan triliun rupiah beririsan dengan pembiayaan bank milik negara, transparansi bukan sekadar urusan korporasi. Ia menjadi urusan publik.
Oleh Dr. Hanny Setiawan, M.B.A.